Domain sicherheitsmesse.de kaufen?
Wir ziehen mit dem Projekt
sicherheitsmesse.de um.
Sind Sie am Kauf der Domain
sicherheitsmesse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sicherheitsmesse.de kaufen?
Wie funktionieren verschiedene Verrechnungsmethoden und welche sind in welchen Situationen am effektivsten?
Verschiedene Verrechnungsmethoden wie FIFO, LIFO und Durchschnittskosten werden verwendet, um den Wert von Lagerbeständen zu berechnen. FIFO (First In, First Out) wird oft in Zeiten steigender Preise verwendet, während LIFO (Last In, First Out) in Zeiten sinkender Preise effektiver sein kann. Die Durchschnittskostenmethode bietet eine ausgewogene Ansicht und wird häufig in stabilen Preisumgebungen angewendet. **
Welche verschiedenen Verrechnungsmethoden existieren und wie wirken sich diese auf verschiedene Geschäftsmodelle aus?
Es gibt verschiedene Verrechnungsmethoden wie Stückkostenrechnung, Prozesskostenrechnung und Deckungsbeitragsrechnung. Diese Methoden beeinflussen die Preisgestaltung, die Rentabilität und die Wettbewerbsfähigkeit eines Unternehmens. Je nach Geschäftsmodell kann eine bestimmte Verrechnungsmethode besser geeignet sein, um die Kosten und Erlöse effektiv zu steuern. **
Ähnliche Suchbegriffe für Verrechnungsmethoden
Top-Angebote
Produkte zum Begriff Verrechnungsmethoden:

-
Welche Verrechnungsmethoden werden in der Buchhaltung zur Abrechnung von Leistungen und Kosten verwendet?
In der Buchhaltung werden häufig die Verrechnungsmethoden der Ist- und der Vollkostenrechnung verwendet. Bei der Istkostenrechnung werden nur tatsächlich angefallene Kosten berücksichtigt, während bei der Vollkostenrechnung auch kalkulatorische Kosten einbezogen werden. Zudem können auch Verrechnungsmethoden wie die Deckungsbeitragsrechnung oder die Activity-Based-Costing Methode zur Abrechnung von Leistungen und Kosten genutzt werden. **
-
Wie werden Verrechnungsmethoden in der Buchhaltung angewendet, um Zahlungen und Rechnungen richtig zuzuordnen?
Verrechnungsmethoden in der Buchhaltung werden verwendet, um Zahlungen mit den entsprechenden Rechnungen abzugleichen. Dies erfolgt durch die Verwendung von Konten und Buchungssätzen. Auf diese Weise können Unternehmen sicherstellen, dass alle Transaktionen korrekt erfasst und zugeordnet werden. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung verwendet und wie unterscheiden sie sich voneinander?
In der Buchhaltung werden verschiedene Verrechnungsmethoden wie FIFO, LIFO und Durchschnittsmethode verwendet. Diese Methoden unterscheiden sich hauptsächlich darin, wie die Kosten für den Verbrauch von Waren oder Materialien berechnet werden. FIFO (First In, First Out) nimmt an, dass die ältesten Einheiten zuerst verkauft oder verbraucht werden, während LIFO (Last In, First Out) annimmt, dass die neuesten Einheiten zuerst verkauft oder verbraucht werden. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung angewendet und wie unterscheiden sie sich voneinander?
In der Buchhaltung werden hauptsächlich die FIFO (First In, First Out), LIFO (Last In, First Out) und Durchschnittsmethode verwendet. Die FIFO-Methode geht davon aus, dass zuerst eingekaufte Waren zuerst verkauft werden, während die LIFO-Methode die zuletzt eingekauften Waren zuerst verkauft. Die Durchschnittsmethode berechnet den durchschnittlichen Wert der Lagerbestände und verwendet diesen Wert für die Verrechnung. **
Was sind die verschiedenen Verrechnungsmethoden und wie können sie in der betriebswirtschaftlichen Praxis eingesetzt werden?
Die verschiedenen Verrechnungsmethoden sind z.B. die Vollkostenrechnung, die Teilkostenrechnung und die Deckungsbeitragsrechnung. Sie dienen dazu, die Kosten eines Unternehmens auf verschiedene Produkte oder Abteilungen zu verteilen und somit die Rentabilität zu analysieren. In der betriebswirtschaftlichen Praxis können sie verwendet werden, um Entscheidungen über Preise, Produktionsmengen oder Investitionen zu treffen. **
Welche verschiedenen Verrechnungsmethoden gibt es in der Buchhaltung und welche Vor- und Nachteile haben sie?
In der Buchhaltung gibt es die Verrechnungsmethoden FIFO (First In, First Out), LIFO (Last In, First Out) und Durchschnittsmethode. FIFO ermöglicht eine realistische Bewertung des Lagerbestands, während LIFO zu niedrigeren Steuerzahlungen führen kann. Die Durchschnittsmethode bietet eine einfache Berechnung, kann jedoch zu unrealistischen Bewertungen führen. **
Top-Angebote
Produkte zum Begriff Verrechnungsmethoden:
-
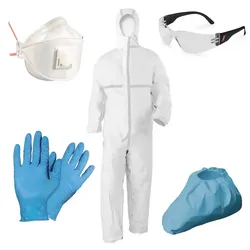
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
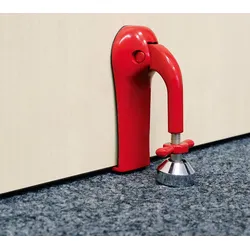
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren verschiedene Verrechnungsmethoden und welche sind in welchen Situationen am effektivsten?
Verschiedene Verrechnungsmethoden wie FIFO, LIFO und Durchschnittskosten werden verwendet, um den Wert von Lagerbeständen zu berechnen. FIFO (First In, First Out) wird oft in Zeiten steigender Preise verwendet, während LIFO (Last In, First Out) in Zeiten sinkender Preise effektiver sein kann. Die Durchschnittskostenmethode bietet eine ausgewogene Ansicht und wird häufig in stabilen Preisumgebungen angewendet. **
-
Welche verschiedenen Verrechnungsmethoden existieren und wie wirken sich diese auf verschiedene Geschäftsmodelle aus?
Es gibt verschiedene Verrechnungsmethoden wie Stückkostenrechnung, Prozesskostenrechnung und Deckungsbeitragsrechnung. Diese Methoden beeinflussen die Preisgestaltung, die Rentabilität und die Wettbewerbsfähigkeit eines Unternehmens. Je nach Geschäftsmodell kann eine bestimmte Verrechnungsmethode besser geeignet sein, um die Kosten und Erlöse effektiv zu steuern. **
-
Welche Verrechnungsmethoden werden in der Buchhaltung zur Abrechnung von Leistungen und Kosten verwendet?
In der Buchhaltung werden häufig die Verrechnungsmethoden der Ist- und der Vollkostenrechnung verwendet. Bei der Istkostenrechnung werden nur tatsächlich angefallene Kosten berücksichtigt, während bei der Vollkostenrechnung auch kalkulatorische Kosten einbezogen werden. Zudem können auch Verrechnungsmethoden wie die Deckungsbeitragsrechnung oder die Activity-Based-Costing Methode zur Abrechnung von Leistungen und Kosten genutzt werden. **
-
Wie werden Verrechnungsmethoden in der Buchhaltung angewendet, um Zahlungen und Rechnungen richtig zuzuordnen?
Verrechnungsmethoden in der Buchhaltung werden verwendet, um Zahlungen mit den entsprechenden Rechnungen abzugleichen. Dies erfolgt durch die Verwendung von Konten und Buchungssätzen. Auf diese Weise können Unternehmen sicherstellen, dass alle Transaktionen korrekt erfasst und zugeordnet werden. **
Ähnliche Suchbegriffe für Verrechnungsmethoden
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung verwendet und wie unterscheiden sie sich voneinander?
In der Buchhaltung werden verschiedene Verrechnungsmethoden wie FIFO, LIFO und Durchschnittsmethode verwendet. Diese Methoden unterscheiden sich hauptsächlich darin, wie die Kosten für den Verbrauch von Waren oder Materialien berechnet werden. FIFO (First In, First Out) nimmt an, dass die ältesten Einheiten zuerst verkauft oder verbraucht werden, während LIFO (Last In, First Out) annimmt, dass die neuesten Einheiten zuerst verkauft oder verbraucht werden. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung angewendet und wie unterscheiden sie sich voneinander?
In der Buchhaltung werden hauptsächlich die FIFO (First In, First Out), LIFO (Last In, First Out) und Durchschnittsmethode verwendet. Die FIFO-Methode geht davon aus, dass zuerst eingekaufte Waren zuerst verkauft werden, während die LIFO-Methode die zuletzt eingekauften Waren zuerst verkauft. Die Durchschnittsmethode berechnet den durchschnittlichen Wert der Lagerbestände und verwendet diesen Wert für die Verrechnung. **
-
Was sind die verschiedenen Verrechnungsmethoden und wie können sie in der betriebswirtschaftlichen Praxis eingesetzt werden?
Die verschiedenen Verrechnungsmethoden sind z.B. die Vollkostenrechnung, die Teilkostenrechnung und die Deckungsbeitragsrechnung. Sie dienen dazu, die Kosten eines Unternehmens auf verschiedene Produkte oder Abteilungen zu verteilen und somit die Rentabilität zu analysieren. In der betriebswirtschaftlichen Praxis können sie verwendet werden, um Entscheidungen über Preise, Produktionsmengen oder Investitionen zu treffen. **
-
Welche verschiedenen Verrechnungsmethoden gibt es in der Buchhaltung und welche Vor- und Nachteile haben sie?
In der Buchhaltung gibt es die Verrechnungsmethoden FIFO (First In, First Out), LIFO (Last In, First Out) und Durchschnittsmethode. FIFO ermöglicht eine realistische Bewertung des Lagerbestands, während LIFO zu niedrigeren Steuerzahlungen führen kann. Die Durchschnittsmethode bietet eine einfache Berechnung, kann jedoch zu unrealistischen Bewertungen führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.